De Indiase inflatie is in mei opgelopen naar 3,93% en kruipt daarmee terug richting het mikpunt van de centrale bank. Dat klinkt comfortabel, want het cijfer blijft net onder 4%. Maar voor u als belegger of ondernemer is vooral de richting belangrijk: na maanden van afkoeling duiken de klassieke risico’s weer op. Voedselprijzen, brandstofkosten en weerrisico’s kunnen de CPI opnieuw aanjagen, precies op het moment dat India gevoelig is voor geïmporteerde inflatie via olie, vracht en valuta. De vraag die nu boven de markt hangt: houdt de RBI de rente langer hoog, en wat doet dat met de roepie, obligaties en risico-assets?
Waarom de CPI weer oploopt: voedsel, brandstof en het weer
De versnelling van 3,48% in april naar 3,93% in mei is op zichzelf geen inflatieschok, maar wel een signaal dat de desinflatie niet vanzelf doorzet. In India komt een groot deel van de inflatievolatiliteit uit een paar bekende hoeken.
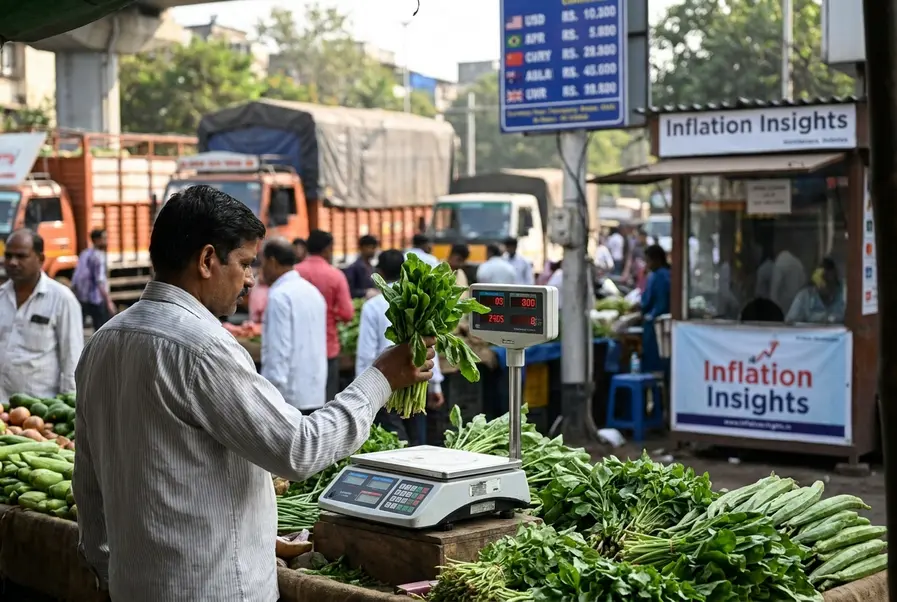
Voedselinflatie blijft de onrustfactor
Voedsel weegt zwaar in de Indiase CPI. Dat maakt de index gevoelig voor schommelingen in groente, granen en zuivel, en voor verstoringen in aanvoerketens. Weerrisico’s spelen hierbij een hoofdrol. Een zwakke of grillige moesson kan snel doorwerken in oogstverwachtingen en marktprijzen. Als voedselprijzen aantrekken, kan dat bovendien inflatieverwachtingen bij huishoudens omhoogduwen, een punt waar centrale banken scherp op letten.
Brandstof en transport als tweede ronde-effect
Brandstofprijzen werken niet alleen direct door in consumentenuitgaven, maar ook indirect via transport, logistiek en productie. Zodra olie en raffinageproducten duurder worden, stijgen kosten in brede sectoren, van retail tot industrie. Dat vergroot de kans dat bedrijven prijsverhogingen doorzetten.
Geïmporteerde inflatie via olie en scheepvaart
India importeert het grootste deel van zijn energiebehoefte. Daardoor is het land extra kwetsbaar voor hogere mondiale olieprijzen en voor stijgende vracht- en verzekeringskosten in de scheepvaart. Dat raakt de handelsbalans en kan de roepie onder druk zetten, wat de importinflatie verder versterkt. Deze wisselwerking is belangrijk: een zwakkere INR maakt olie en andere importen duurder in lokale valuta, en dat voedt de CPI opnieuw.
Wat betekent dit voor de RBI: minder ruimte om snel te versoepelen
Met 3,93% zit India net onder de middellangetermijndoelstelling van 4% (met een bandbreedte eromheen). Dat geeft de Reserve Bank of India formeel ruimte, maar in de praktijk wordt die ruimte kleiner zodra voedsel en energie weer op de radar verschijnen.
Scenario 1: rente langer ‘higher for longer’
Als de RBI vermoedt dat voedsel en brandstof de inflatie in de komende maanden richting of boven 4% duwen, is het logisch dat zij vasthoudt aan een strakke toon. Niet per se door te verhogen, maar door renteverlagingen uit te stellen. Voor markten is dat vaak genoeg om verwachtingen te verschuiven.
Scenario 2: beperkte versoepeling, maar met waarschuwingen
Mocht de kerninflatie rustig blijven en voedsel tijdelijk blijken, dan kan de RBI later alsnog voorzichtig versoepelen. Maar let op: de communicatie zal dan waarschijnlijk nadrukkelijk blijven wijzen op olie, valuta en weersrisico’s. Dat begrenst hoe hard obligatierentes kunnen dalen.
Doorwerking naar roepie, staatsobligaties en risico-assets
Voor u als belegger draait het om de kettingreactie: inflatie richting doel, renteverwachtingen, en vervolgens valuta en assetprijzen.
INR: steun van carry, druk van olie
Een relatief hoge rente ondersteunt de roepie via carry. Maar die steun kan wegvallen als olie verder oploopt en de importrekening stijgt. De markt kijkt dan niet alleen naar de CPI, maar ook naar het lopende rekening tekort en kapitaalstromen. Bij oplopende olieprijzen kan de INR dus kwetsbaar blijven, zelfs als de rente hoog is.
Indiase staatsobligaties: minder rallyruimte
Wanneer de inflatie richting 4% kruipt, neemt de kans af op een snelle daling van obligatierentes. Dat betekent dat koerswinsten op langere looptijden minder vanzelfsprekend zijn. Tegelijkertijd kan een geloofwaardige RBI die inflatie binnen de band houdt, juist stabiliteit bieden aan de yieldcurve. De markt zal vooral reageren op de toon: ziet de RBI inflatie als tijdelijk of als hardnekkig?
Aandelen en andere risico-assets: winstgroei versus discount rate
India profiteert van stevige binnenlandse groei, maar aandelen waarderingen zijn gevoelig voor de discontovoet. Als de markt renteverlagingen verder naar achter schuift, stijgt de lat voor koersstijgingen: winstgroei moet dan meer leveren. Sectoren met pricing power kunnen beter overeind blijven, terwijl rentegevoelige segmenten sneller reageren op hogere obligatierentes.
Waar u de komende maanden op kunt letten
Moesson en voedselprijzen: signalen over oogst en aanbod vertalen zich vaak snel naar CPI-verwachtingen.
Olie en energie-import: hogere energieprijzen vergroten importinflatie en zetten de INR onder druk.
RBI-communicatie: vooral de balans tussen “tijdelijk” en “structureel” bepaalt de rentecurve.
Valuta en kapitaalstromen: bij druk op de roepie kan de RBI minder makkelijk dovish worden.
Wie de internationale component wil volgen, ziet bij de olieprijsontwikkeling vaak als eerste waar de spanning kan ontstaan: niet alleen voor inflatie, maar ook voor de roepie en de obligatiemarkt. De kern blijft nuchter: 3,93% is nog binnen het comfortgebied, maar de opwaartse risico’s maken het beleidspad minder voorspelbaar.