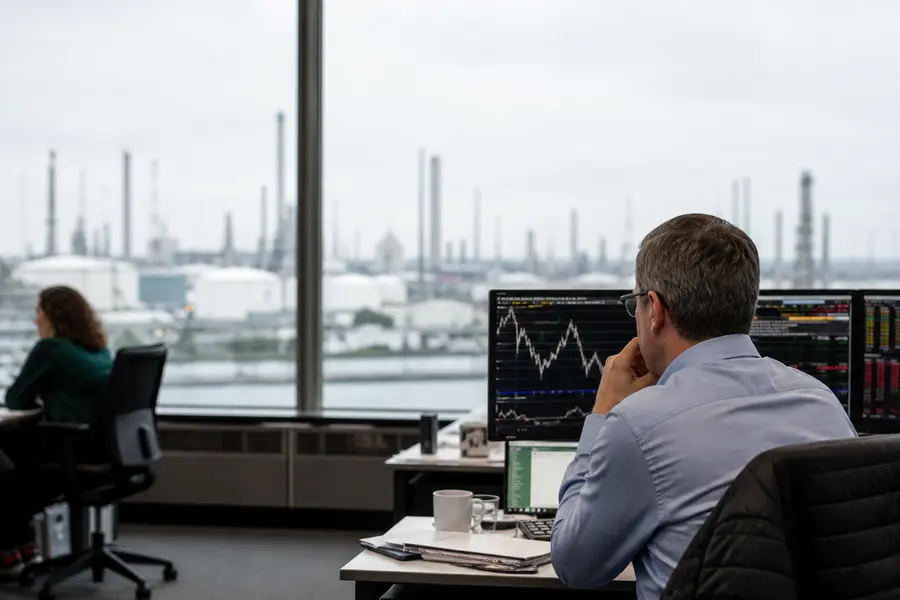
Een verwacht olieoverschot in het vierde kwartaal van 2026 zet de energiemarkt in een ander licht. Volgens het Internationaal Energieagentschap neemt de export uit het Midden-Oosten sneller toe dan de wereldwijde vraag naar olie. Voor beleggers en ondernemers is dat relevant, omdat een ruimere markt doorgaans neerwaartse druk op de olieprijs geeft. De doorwerking naar Nederlandse inflatie en energieaandelen is echter minder rechtstreeks dan zij op het eerste gezicht lijkt.
Meer aanbod beperkt de ruimte voor een hogere olieprijs
Een olieoverschot betekent dat er wereldwijd meer ruwe olie beschikbaar komt dan afnemers op dat moment nodig hebben. Handelaren kijken daarbij niet alleen naar de actuele fysieke markt, maar ook naar de vraag of voorraden oplopen en of producenten bereid zijn hun productie bij te sturen.
Als het verwachte overschot daadwerkelijk ontstaat, is de meest logische eerste reactie dat de olieprijs minder steun krijgt. Dat hoeft niet automatisch te leiden tot een scherpe prijsdaling. De markt blijft gevoelig voor geopolitieke spanningen, productieafspraken tussen grote olie-exporteurs, verstoringen in transport en raffinagecapaciteit. Ook de dollar speelt mee, omdat olie internationaal grotendeels in dollars wordt verhandeld.
Wel verandert de machtsbalans. Bij een krappe markt kunnen aanbieders makkelijker hogere prijzen vragen. Bij een ruimere markt krijgen afnemers meer keuze en neemt de noodzaak af om voorraden snel aan te vullen. Dat maakt sterke en langdurige prijsstijgingen minder waarschijnlijk, zolang de vraag niet onverwacht aantrekt of het aanbod wordt beperkt.
Wat dit kan betekenen voor de Nederlandse inflatie
Voor Nederlandse huishoudens en bedrijven is olie vooral voelbaar via brandstofprijzen, transportkosten en producten waarvoor olie een grondstof is. Een lagere of stabielere olieprijs kan de inflatiedruk daarom afremmen. Denk aan benzine en diesel, maar ook aan de kosten van logistiek, landbouw, bouwmaterialen en bepaalde chemische producten.
De vertaalslag naar de prijs aan de pomp of de energierekening is niet één op één. Belastingen, accijnzen, marges van raffinaderijen en tankstations, de euro-dollarverhouding en contractprijzen bepalen mede wat consumenten uiteindelijk betalen. Bovendien is aardgas voor de Nederlandse energierekening vaak belangrijker dan ruwe olie. Een olieoverschot biedt dus vooral verlichting aan de inflatiekant, geen garantie op direct lagere energielasten.
Voor de beoordeling van de prijsontwikkeling in Nederland blijven de cijfers van het Centraal Bureau voor de Statistiek leidend. Een afkoelende olieprijs kan de totale inflatie drukken, maar diensten, lonen, huren en voedselprijzen kunnen die daling deels compenseren.
Lagere kosten zijn gunstig voor transport en productie
Ondernemingen met veel brandstofverbruik kunnen profiteren van een ruimere oliemarkt. Dat geldt bijvoorbeeld voor transporteurs, logistieke dienstverleners, luchtvaartmaatschappijen en bedrijven met omvangrijke wagenparken. Ook producenten die afhankelijk zijn van petrochemische grondstoffen kunnen lagere inkoopkosten zien.
Of dat voordeel in de winst terechtkomt, hangt af van concurrentie en contracten. In sterk concurrerende sectoren worden lagere kosten vaak deels doorgegeven aan klanten. Bedrijven met vaste brandstofafspraken merken een eventuele prijsbeweging bovendien pas later.
Energieaandelen reageren niet allemaal hetzelfde
Voor beursgenoteerde olieproducenten is een lagere olieprijs in beginsel ongunstig. Hun omzet en kasstroom staan onder druk als zij minder ontvangen voor elke verkochte olie-eenheid. Vooral ondernemingen met hoge productiekosten of een zware schuldenlast zijn dan kwetsbaarder.
Grote geïntegreerde energieconcerns hebben doorgaans een bredere basis. Naast olieproductie zijn zij vaak actief in handel, raffinage, chemie, gas, elektriciteit of hernieuwbare energie. Lagere prijzen voor ruwe olie kunnen de winst uit winning drukken, terwijl raffinage of handel soms juist baat heeft bij andere marktomstandigheden. Daarom is een dalende olieprijs geen automatisch verkoopsignaal voor de hele energiesector.
- Olieproducenten zijn doorgaans het meest direct afhankelijk van de olieprijs.
- Raffinagebedrijven worden sterker beïnvloed door marges tussen ruwe olie en eindproducten.
- Olie- en gasdienstverleners kunnen later geraakt worden als producenten hun investeringen terugschroeven.
- Bedrijven met een brede energiemix zijn vaak minder afhankelijk van één grondstofprijs.
Waar de markt nu op let
De centrale vraag is of het aanbod uit het Midden-Oosten inderdaad sneller blijft groeien dan de wereldwijde olievraag. Daarnaast letten beleggers op de ontwikkeling van voorraden, het beleid van grote producerende landen en signalen over de economische groei. Een zwakkere wereldeconomie remt de olievraag, terwijl onverwachte aanbodproblemen een overschot snel kunnen verkleinen.
Voor ondernemers kan een ruimere oliemarkt verlichting geven bij brandstof- en transportkosten. Voor beleggers vraagt zij om onderscheid binnen energieaandelen. Niet de olieprijs alleen, maar de kostenstructuur, activiteitenmix en investeringsdiscipline van een onderneming bepalen hoe sterk een olieoverschot uiteindelijk in de resultaten doorwerkt.