De daling van Chinese exportzendingen van magneten met zeldzame aardmetalen naar de Verenigde Staten legt opnieuw een kwetsbaarheid bloot in de mondiale industrie. Volgens Chinese douanedata namen die leveringen vorige maand met 20 procent af. Hoewel de cijfers over de handel met Europa hier niet direct uit volgen, is de boodschap voor Europese maakbedrijven duidelijk. Wie afhankelijk is van deze grondstoffen, blijft blootgesteld aan geopolitieke spanningen, exportregels en verstoringen in de toeleveringsketen.
Magneten zijn klein, maar economisch cruciaal
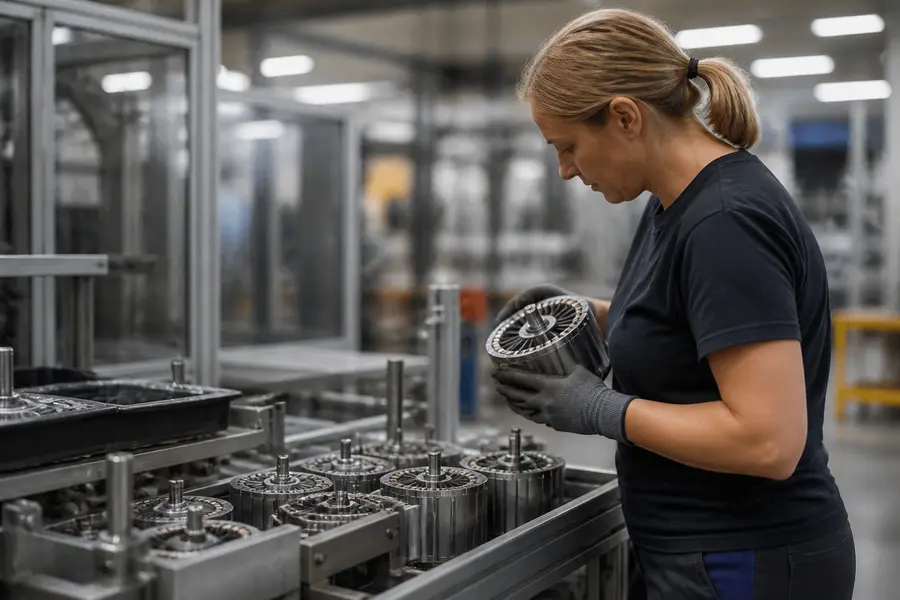
Zeldzame aardmetalen zijn onmisbaar voor sterke permanente magneten. Die magneten zitten onder meer in elektromotoren, windturbines, industriële robots, medische apparatuur, consumentenelektronica en defensietoepassingen. Het gaat dus niet alleen om grondstoffenhandel, maar om onderdelen die diep in de moderne maakindustrie zijn verweven.
China speelt een dominante rol in zowel de verwerking van zeldzame aardmetalen als de productie van magneten. Daardoor kan een lagere uitvoer naar de Verenigde Staten snel gevolgen hebben buiten de directe handelsrelatie. Als Amerikaanse afnemers elders extra volumes proberen te kopen, neemt de concurrentie om beschikbare voorraden toe. Europese inkopers kunnen dan met langere levertijden, hogere contractprijzen of beperktere keuze te maken krijgen.
Waarom Europa de ontwikkeling scherp moet volgen
De gemelde terugval valt voorafgaand aan een top tussen de Amerikaanse president Trump en de Chinese president Xi. Daarmee krijgt de grondstoffenstroom ook een politieke lading. Zeldzame aardmetalen zijn steeds meer een strategisch instrument in handelsconflicten, naast tarieven, exportbeperkingen en technologieregels.
Voor Europese bedrijven is vooral de indirecte impact relevant. Een fabrikant in Duitsland, Nederland of Frankrijk koopt magneten vaak niet rechtstreeks in China, maar via gespecialiseerde toeleveranciers in Azië, Europa of Noord-Amerika. Toch kan de afhankelijkheid van Chinese verwerking verderop in de keten groot zijn. Een verstoring wordt daardoor niet altijd meteen zichtbaar, maar komt later terug in inkoopprijzen, productiekosten of vertragingen.
Drie risico’s voor maakbedrijven
- Beschikbaarheid: schaarste kan ontstaan wanneer grote afnemers voorraden opbouwen of leveranciers leveringen herverdelen.
- Prijsdruk: producenten kunnen hogere kosten niet altijd direct doorberekenen, zeker niet bij langlopende contracten.
- Productievertraging: een ontbrekend magneetonderdeel kan de assemblage van een veel duurder eindproduct stilleggen.
Dit raakt vooral producenten van elektrische aandrijfsystemen, automatisering, duurzame energie-installaties en hoogwaardige elektronica. Ook ondernemers die leveren aan deze sectoren kunnen de gevolgen merken, bijvoorbeeld via aangepaste bestelpatronen of strengere eisen aan voorraadbeheer.
Grondstoffenmarkten kijken vooruit
Op grondstoffenmarkten telt niet alleen de feitelijke uitvoer, maar ook de verwachting over toekomstig beleid. Wanneer beleggers vermoeden dat handelsbeperkingen toenemen, kan dat de belangstelling voor producenten buiten China aanwakkeren. Tegelijk blijft voorzichtigheid nodig. Niet elk mijnbouwbedrijf profiteert automatisch van hogere aandacht voor zeldzame aardmetalen. Winning, raffinage, vergunningen en vooral verwerking zijn afzonderlijke schakels met eigen risico’s.
Europa probeert de afhankelijkheid van kritieke grondstoffen te verkleinen via diversificatie, recycling en eigen verwerkingscapaciteit. Dat is een proces van jaren, geen snelle oplossing voor een plotselinge lagere exportstroom. U vindt bredere informatie over dit thema bij de Rijksoverheid en haar beleid rond kritieke grondstoffen.
Wat ondernemers en beleggers nu kunnen doen
Voor ondernemers is dit vooral een aanleiding om de eigen keten opnieuw in kaart te brengen. Waar komen magneten en halffabricaten werkelijk vandaan, hoeveel alternatieve leveranciers zijn er en welke onderdelen hebben de langste levertijd? Een grotere voorraad kan bescherming bieden, maar legt ook meer werkkapitaal vast.
Voor beleggers onderstreept de exportdaling dat geopolitiek een structurele factor is geworden voor industrie, technologie en grondstoffen. Niet de kop over één maand handelsdata is doorslaggevend, maar de vraag of bedrijven hun afhankelijkheid kunnen verminderen. Ondernemingen met meerdere inkooproutes, sterke contracten en ruimte om kosten door te berekenen, staan daarbij doorgaans beter gepositioneerd.