
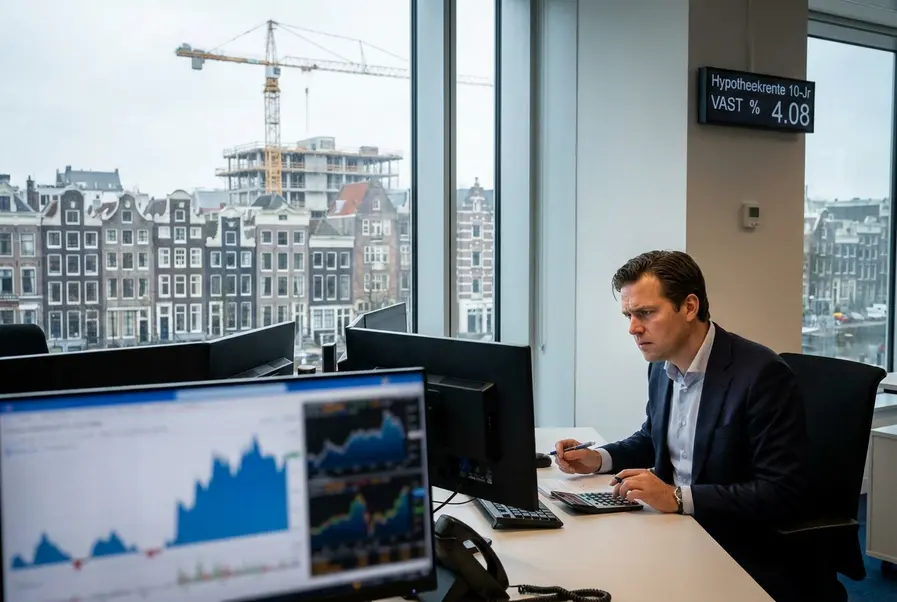
De vaste hypotheekrentes lopen weer op en zitten inmiddels op het hoogste punt van het afgelopen jaar. Voor veel huizenkopers is dat geen abstract cijfer, maar directe druk op de maandlasten en op de maximale leenruimte. Tegelijk is het een signaal dat de kapitaalmarkt opnieuw een hogere prijs vraagt voor langlopende zekerheid. Dat werkt door naar woningverkopen, nieuwbouw en de rendementen van vastgoedbeleggers, en daarmee ook naar de bredere economie.
Waarom vaste hypotheekrentes stijgen
Dat een tienjaars NHG-tarief nu gemiddeld rond 4,08 procent uitkomt, heeft meerdere oorzaken. De kern is dat banken langlopende hypotheken grotendeels prijzen op basis van langlopende marktrentes en hun eigen kosten om geld aan te trekken. Drie factoren springen eruit.
1) Swap- en staatsrentes: de “basisrente” gaat omhoog
Voor vaste hypotheekrentes kijken banken vooral naar rentes op de kapitaalmarkt, zoals swaps (waarmee renterisico wordt afgedekt) en staatsobligaties. Als beleggers een hogere vergoeding eisen voor tien jaar vast, stijgt de referentie waar hypotheken op leunen. Dat kan komen door verwachtingen over inflatie, groei, begrotingsbeleid en het rente-pad van centrale banken.
2) Risicopremies: onzekerheid wordt duurder
Boven op de basisrente komt een opslag voor risico. Die opslag beweegt mee met het sentiment: geopolitieke spanningen, hogere energieprijzen of twijfel over de economische vooruitzichten vergroten de risicopremie. Ook woningmarktrisico’s tellen mee, zoals de inschatting van toekomstige prijsontwikkeling en betalingsrisico’s. Zelfs als de beleidsrente niet direct stijgt, kan de hypotheekrente dus toch oplopen doordat de markt meer marge vraagt.
3) Fundingkosten van banken: spaarrente en kapitaalregels wegen zwaarder
Banken financieren hypotheken met spaargeld, obligaties en interbancaire funding. Als spaarrentes competitiever worden of als obligatiebeleggers hogere rendementen verlangen, stijgen de fundingkosten. Daarbij spelen kapitaal- en liquiditeitseisen mee: langlopende hypotheken vragen balansruimte en kapitaal, en dat heeft een prijs. In periodes van krappe liquiditeit of hogere volatiliteit vertaalt zich dat sneller in hogere hypotheekopslagen.
Wat dit betekent voor u: maandlasten en leenruimte
Een stijging van de rente lijkt klein in procentpunten, maar werkt stevig door in euro’s. Bij annuïtaire hypotheken bepaalt de rente een groot deel van de maandlast. Een hogere rente betekent:
- Hogere bruto maandlasten bij hetzelfde leenbedrag, waardoor u minder buffer overhoudt voor energie, boodschappen en kinderopvang.
- Lagere maximale hypotheek bij hetzelfde inkomen, omdat de leennormen uitgaan van hogere lasten bij rente-stress.
- Meer frictie in de doorstroming: verkopers die willen doorverhuizen komen eerder in een “renteval”, omdat de volgende woning tegen een hogere rente gefinancierd moet worden.
In de praktijk verschuift de vraag: kopers worden prijsgevoeliger, onderhandelingen duren langer en de nadruk komt meer te liggen op betaalbaarheid dan op maximale biedingen.
Gevolgen voor woningverkopen, nieuwbouw en prijzen
Stijgende rentes remmen doorgaans de transactiemarkt. Niet omdat er geen behoefte is aan woningen, maar omdat financierbaarheid de snelheid uit de markt haalt.
Woningverkopen: minder snelheid, meer selectiviteit
Makelaars zien in zulke fases vaker dat woningen langer te koop staan en dat het verschil tussen vraagprijs en transactieprijs kan oplopen. Vooral het middensegment is gevoelig: daar zijn kopers vaak maximaal gefinancierd. In het hogere segment speelt rente ook mee, maar is het aandeel eigen vermogen groter.
Nieuwbouw: haalbaarheid onder druk
Voor projectontwikkelaars en bouwers betekenen hogere rentes twee dingen: kopers haken sneller af of kunnen minder lenen, en de financieringskosten van projecten stijgen. Dat kan leiden tot vertraging, heronderhandeling of het temporiseren van plannen. Minder nieuwbouw betekent later weer extra krapte, wat prijsdalingen kan beperken.
Woningprijzen: rem op pieken, geen garantie op daling
Hogere hypotheekrentes drukken in theorie op prijzen via lagere leencapaciteit. In de praktijk blijft het beeld gemengd door structurele schaarste, stijgende bouwkosten en demografische vraag. We zien daarom vaker een afkoeling in prijsgroei dan een scherpe correctie, tenzij de arbeidsmarkt of het vertrouwen duidelijk verslechtert.
Vastgoedbeleggers: rendementseisen omhoog, strategie verschuift
Voor beleggers in woningen en verhuurd vastgoed is de rente een dubbele tegenwind. Financiering wordt duurder, terwijl beleggers doorgaans ook hogere aanvangsrendementen eisen. Dat zet prijzen van beleggingspanden onder druk, zeker als huren niet even hard meestijgen of als regelgeving het rendement begrenst.
Daarmee verschuift de focus naar:
- Objecten met stabiele kasstromen en lage leegstand.
- Portefeuilles met lagere leverage of lang vastgezette financiering.
- Selectieve aankopen, waarbij de discount ten opzichte van vervangingswaarde en de onderhoudslast zwaarder wegen.
Breder economisch effect: consumptie en bedrijvigheid
De woningmarkt werkt door in de economie via consumptie, bouwinvesteringen en vertrouwen. Hogere maandlasten beperken bestedingsruimte, minder transacties raken de keten van makelaars, notarissen en verbouwers, en terugvallende nieuwbouw drukt op productie en werkgelegenheid in bouw en toelevering. Dat is een van de redenen waarom centrale banken en beleidsmakers de woningmarkt scherp blijven volgen. Voor context over het monetaire beleid en renteontwikkelingen kunt u terecht bij de Europese Centrale Bank.
De kern: oplopende vaste hypotheekrentes zijn niet alleen een woonnieuwsfeit, maar een bredere financiële indicator. Ze verhogen de prijs van zekerheid voor huishoudens en bedrijven, en remmen de dynamiek op de woningmarkt, met zichtbare gevolgen voor groei en investeringsbeslissingen.









