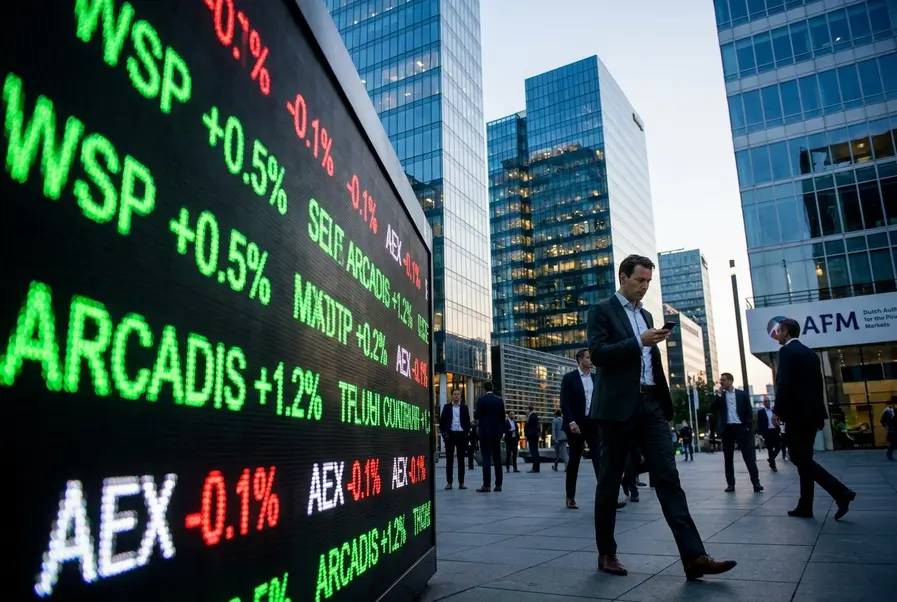
WSP Global zet de overnamepoging op Arcadis door en dat is voor u als aandeelhouder meer dan een “nieuwsflits”. Het gaat nu om een proces met een duidelijke deadline: uiterlijk 15 oktober moet het Canadese ingenieurs- en adviesconcern een biedingsbericht indienen bij de AFM. Arcadis wees eerder twee voorstellen af, maar de stap naar een formeel biedingsdocument verhoogt de druk. De komende weken draaien daarom om drie vragen: komt er een hoger bod, wat doet dat met koers en waardering, en welke strategische gevolgen heeft een deal of juist geen deal voor marges, orderportefeuille en concurrentiepositie.
Wat betekent “biedingsbericht bij de AFM” voor timing en voorwaarden
Een ingediend biedingsbericht is een serieuze escalatie in het overnameproces. In plaats van aftastende benaderingen moet de bieder concreet maken wat u krijgt, onder welke voorwaarden en binnen welke termijn. Denk aan de geboden prijs, financiering, acceptatiedrempels en eventuele voorwaarden rondom mededinging en governance.
Belangrijk detail: de AFM beoordeelt of het document compleet en begrijpelijk is voor beleggers. Pas daarna kan een openbaar bod daadwerkelijk van start. Wie wil volgen hoe dit proces in grote lijnen werkt, kan terecht bij de informatie over openbare biedingen.
Voor u als belegger betekent dit dat de markt tot 15 oktober vooral handelt op verwachting en geruchten, waarna een formele fase volgt waarin details het sentiment kunnen kantelen. Tot die tijd blijft onzekerheid een koersfactor op zichzelf.
Koers en waardering: drie scenario’s die nu domineren
1) Hoger bod: de “sweetener” om draagvlak te kopen
Als Arcadis twee biedingen heeft afgewezen, is dat vaak een signaal dat bestuur en raad van commissarissen de geboden premie onvoldoende vinden, of dat er zorgen zijn over strategische fit en zekerheden voor stakeholders. Als WSP doorzet, is een hogere prijs een logische route om weerstand te breken en aandeelhouders over de streep te trekken.
In dit scenario ontstaat meestal een zichtbare overnamepremie in de koers, maar ook een plafond: de markt prijst een kans in, maar houdt rekening met afketsrisico. U ziet dan vaak een koers die richting een “verwachte biedprijs” kruipt, met een korting voor onzekerheid.
2) Geen hoger bod, wel formeel bod: koers terug naar fundamentals
Als WSP vasthoudt aan een minder aantrekkelijk bod, kan Arcadis opnieuw afwijzen of kan het bod onvoldoende steun krijgen. Dan kan de koers een deel van de overnamepremie inleveren. In de praktijk gaat de waardering dan terug naar de stand alone case: winstgroei, margeontwikkeling, kwaliteit van de orderportefeuille en de cycliciteit van eindmarkten zoals infra, water, energie en vastgoed.
3) Afketsen én sectorbrede M&A gaat door: indirecte steun
Ook als deze specifieke deal niet doorgaat, blijft de ingenieurs- en adviessector aantrekkelijk voor kopers: schaalvoordelen, toegang tot talent, en exposure naar publieke investeringsprogramma’s. Dat kan betekenen dat Arcadis in de etalage blijft, of dat waarderingen in de sector ondersteund blijven door vergelijkbare transacties. Voor u als aandeelhouder is dat een “tweede kans” scenario, maar met onzekere timing.
Waarom WSP Arcadis wil en wat dat zegt over marges en orderboek
Strategisch is de logica bekend: grotere platforms kunnen bids winnen op megaprojecten, internationale klanten bedienen en overhead efficiënter uitsmeren. Voor WSP kan Arcadis extra schaal en een sterkere positie in Europa opleveren, terwijl Arcadis kan profiteren van bredere cross selling en een groter wereldwijd netwerk.
Voor de waardering van Arcadis zijn twee punten relevant:
- Marges: synergieverhalen gaan vaak over kosten, maar in deze sector zit de kern in bezettingsgraad, tariefdiscipline en het aantrekken en behouden van schaarse professionals. Integratierisico kan in het begin juist op marges drukken.
- Orderportefeuille: een sterke, goed geprijsde backlog is goud waard. Een overname kan de commerciële slagkracht vergroten, maar klanten kunnen ook voorzichtig worden bij fusies, zeker als projectteams veranderen.
Concurrentiepositie: schaal helpt, maar cultuur en talent bepalen de uitkomst
De ingenieurs- en adviesmarkt is competitief en talentgedreven. Grotere spelers kunnen beter investeren in digitalisering, datagedreven ontwerp en projectbeheersing. Tegelijk is het risico dat integratie leidt tot vertrek van sleutelpersonen en minder wendbaarheid. Voor u als belegger is dat cruciaal: bij adviesbedrijven zit waarde niet alleen in assets, maar vooral in mensen en relaties.
Wij kijken daarom niet alleen naar de biedprijs, maar ook naar de voorwaarden: welke zekerheden zijn er over strategie, behoud van management, en hoe wordt integratie georganiseerd. Die details bepalen of een overname op papier waarde creëert en in de praktijk ook echt.
Waar u de komende weken op kunt letten
- Signalen over prijsdiscipline: duikt WSP in de media of richting aandeelhouders met een nadrukkelijker “best and final” boodschap?
- Reactie van Arcadis: blijft het bestuur afwijzend of komt er ruimte voor gesprekken onder voorwaarden?
- AFM-timing: het moment van indienen richting 15 oktober en eventuele aanvullingen daarna kunnen volatiliteit veroorzaken.
- Marktsentiment: renteverwachtingen en economische groei beïnvloeden waarderingen, ook bij defensiever ogende dienstverleners.
Totdat het biedingsbericht op tafel ligt, blijft dit een spel van kansen en waarschijnlijkheden. U zit als aandeelhouder in een fase waarin nieuws en procedurele stappen minstens zo koersbepalend zijn als de operationele prestaties. Dat vraagt om nuchter kijken: wat is de kans op een hoger bod, en wat is Arcadis waard als het bod uiteindelijk niet doorgaat.