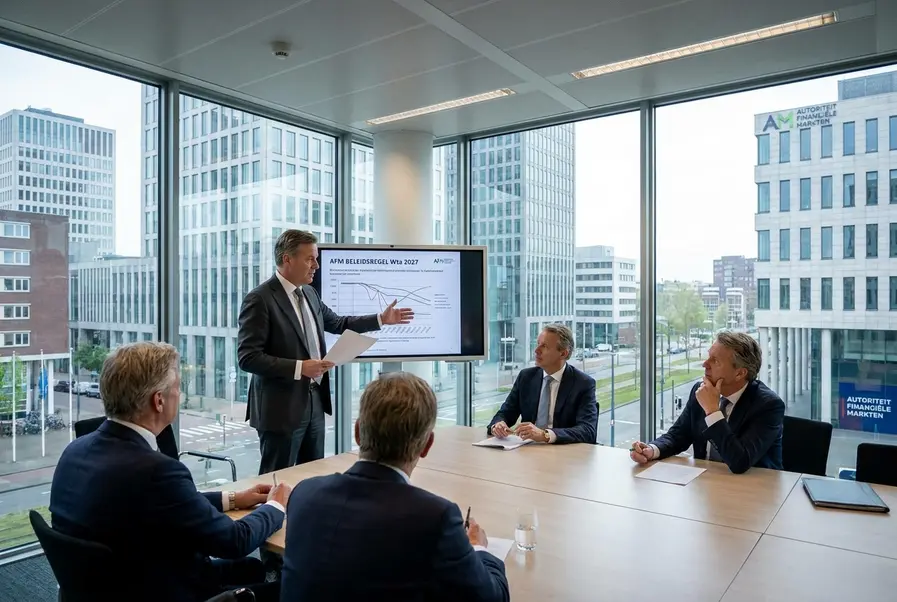
Per 1 januari 2027 wordt de lat voor bestuurders van accountantsorganisaties zichtbaar hoger. De AFM introduceert dan de Beleidsregel geschiktheid Wta 2027: het toetsingskader waarmee de toezichthouder beoordeelt of beleidsbepalers voldoende geschikt zijn voor hun rol. Belangrijk detail: die geschiktheidstoets geldt straks niet alleen voor OOB-accountantsorganisaties, maar ook voor de grootste reguliere accountantsorganisaties. Dat raakt benoemingen, governance, compliance en uiteindelijk de betrouwbaarheid van financiële verslaggeving waar u als ondernemer, belegger of commissaris op leunt.
Wat verandert er per 1 januari 2027
De kern van de wijziging is dat de wettelijke geschiktheidseis wordt verbreed. Tot nu toe lag de nadruk op accountantsorganisaties die wettelijke controles doen bij organisaties van openbaar belang, zoals beursfondsen en banken. Vanaf 2027 vallen ook de beleidsbepalers van de grootste niet OOB-kantoren onder geschiktheidstoetsing.
De AFM-beleidsregel beschrijft expliciet hoe de toezichthouder die toets uitvoert. Dat betekent in de praktijk: meer voorspelbaarheid over welke competenties, ervaring en gedragsaspecten worden meegewogen, en minder ruimte voor vrijblijvende interpretatie bij benoemingen. Wie bestuurt, moet aantoonbaar in control zijn over kwaliteit, risico’s en cultuur.
De beleidsregel zelf is geen extra wet bovenop de Wta, maar geeft wel richting aan de manier waarop het toezicht vanaf 2027 wordt ingevuld. Voor organisaties betekent dit dat u eerder in het benoemingsproces moet kunnen laten zien dat kandidaten voldoen aan het profiel, inclusief onderbouwing en documentatie.
Welke accountantsorganisaties vallen er onder
De uitbreiding raakt twee groepen accountantsorganisaties:
OOB-accountantsorganisaties: kantoren die wettelijke controles uitvoeren bij OOB’s, zoals beursgenoteerde ondernemingen en bepaalde financiële instellingen. Voor deze groep bestond geschiktheidstoetsing al, maar de beleidsregel concretiseert het kader.
De grootste reguliere accountantsorganisaties: kantoren zonder OOB-vergunning die wel een groot maatschappelijk en economisch gewicht hebben, bijvoorbeeld door hun omvang, cliëntenbestand en rol in de controlepraktijk. Juist hier wil de wetgever de kwaliteitsborging in de top van de organisatie steviger verankeren.
Voor ondernemers en beleggers is dit relevant omdat grote niet OOB-kantoren een aanzienlijk deel van de wettelijke controles in het mkb, familiebedrijven en private-equityportefeuilles uitvoeren. De kwaliteit van hun governance werkt direct door in de betrouwbaarheid van jaarrekeningen en kredietinformatie.
Impact op bestuurders en benoemingsprocedures
Geschiktheid wordt een harde poort
Bestuurders, mede beleidsbepalers en andere sleutelpersonen die als beleidsbepaler kwalificeren, krijgen te maken met een formele beoordeling door de AFM. In de praktijk wordt “geschikt” daarmee een randvoorwaarde om überhaupt te kunnen starten of door te gaan in de functie.
Snellere screening, zwaardere dossiervorming
U kunt een zwaarder en eerder startend benoemingstraject verwachten. Denk aan:
strakkere functieprofielen die expliciet aansluiten op kwaliteit, onafhankelijkheid en risicobeheersing;
meer onderbouwing van ervaring, tijdsbesteding, nevenfuncties en besluitvormingskracht;
aantoonbare “tone at the top” rond kwaliteitsbeleid en aanspreekcultuur.
Voor raden van commissarissen en aandeelhouders betekent dit: u kunt minder leunen op reputatie alleen. Het dossier moet kloppen, inclusief de motivatie waarom iemand juist in deze context geschikt is.
Compliance en governance: van beleid naar aantoonbare werking
De beleidsregel zal de druk opvoeren om compliance, kwaliteitsmanagement en interne beheersing niet alleen te beschrijven, maar ook aantoonbaar te laten werken. Bestuurders worden nadrukkelijker afgerekend op:
de inrichting en effectiviteit van kwaliteitsbeheersing binnen de controlepraktijk;
het voorkomen van belangenconflicten en het borgen van onafhankelijkheid;
tijdige signalering en opvolging van incidenten, reviews en bevindingen;
capaciteit en competenties op sleutelposities, inclusief opvolgingsplanning.
Voor kantoren kan dit extra investeringen vragen in opleidingen, kwaliteitsfuncties, data en dossiervorming. Ook kan het de markt voor ervaren bestuurders en compliance professionals krapper maken, wat kosten en doorlooptijden beïnvloedt.
Waarom dit ertoe doet voor verslaggeving, ondernemers en beleggers
Strenger toezicht op de geschiktheid van beleidsbepalers is uiteindelijk bedoeld om de kwaliteit van wettelijke controles en daarmee de betrouwbaarheid van financiële verslaggeving te verhogen. Voor u als ondernemer kan dit betekenen dat uw accountant kritischer wordt op waarderingen, continuïteitsparagrafen, omzetverantwoording en interne beheersing. Dat kan in het begin frictie geven, maar leidt ook tot minder verrassingen richting banken, investeerders en toezichthouders.
Voor beleggers en financiers is het effect vooral indirect: betere governance bij accountantsorganisaties vergroot de kans op tijdige signalen bij risico’s in jaarrekeningen, en verkleint de kans dat problemen pas laat zichtbaar worden. Dat raakt waarderingen, risicopremies en vertrouwen in de markt.
Wat u nu al kunt doen richting 2027
Als u bestuurlijk betrokken bent bij een accountantsorganisatie, of als commissaris of aandeelhouder invloed heeft op benoemingen, is het verstandig om 2026 te gebruiken als voorbereidingsjaar. Kijk kritisch naar functieprofielen, opvolgingsplanning en de manier waarop kwaliteit en compliance in de top van de organisatie zijn belegd.
Wie meer context wil over het toezicht en de beleidsregel zelf, kan terecht bij de publicatie van de AFM over de Beleidsregel geschiktheid Wta 2027.